一艘货轮,3.2万吨硫酸,从南京港出发,跨过大半个太平洋,奔着智利去。这条航线放在平时,压根没人在意。可这一次不一样,彭博社、路透、Kpler船讯平台一路盯着看,连伦敦金属交易所的铜价都跟着抖了两下。
外国媒体为什么这么紧张?说到底,是这船硫酸背后牵着的东西太多了——中东的硫磺、南美的铜矿、印尼的镍钴项目、非洲的钴矿,还有中国自己的春耕磷肥。一船看似普通的化工原料,成了全球产业链的一根神经。
要看懂这件事,得往前倒推大半年。
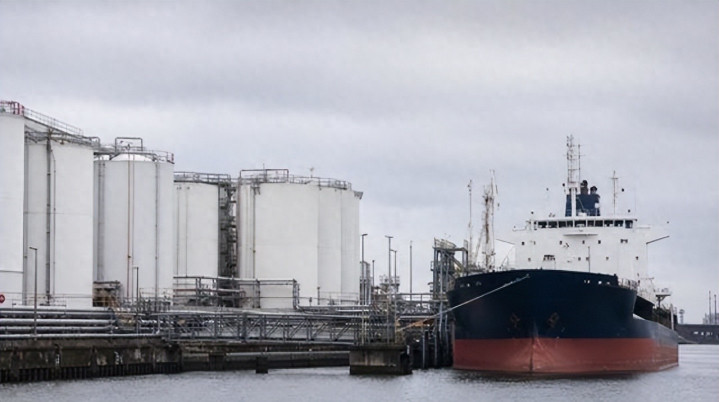
今年2月底,美国与以色列对伊朗动手,伊朗革命卫队随即宣布封锁霍尔木兹海峡。这条水道上跑的不只是石油船,还有全世界近一半的海运硫磺。沙特朱拜勒、阿联酋鲁韦斯这些主要出货港,全在波斯湾里头,通道一堵,货就出不来。
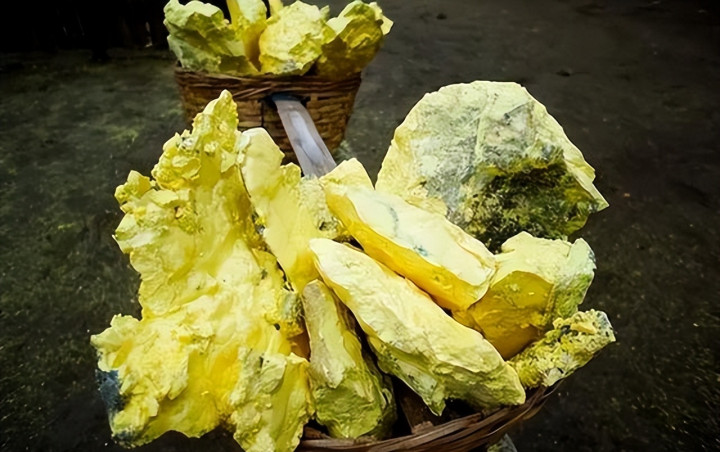
中国是世界头号硫磺进口大国,外购比例常年过半,其中大头就来自中东。海峡这一封锁,原料立马告急。国内硫磺价格从年初每吨三千九百多元,一口气冲到六千四百多元,65%的涨幅,创了十年新高。
原料涨,下游硫酸自然扛不住。SunSirs的数据显示,国内98%硫酸从年初一千块出头,一路蹿到两千一百元附近,翻了一番还多。广东、云南这些地方涨得最狠,同比130%以上。
价格是一方面,供应也吃紧。彼时硫黄基硫酸装置开工率一度只有39%,很多厂子干脆封盘不报价,市场上出现了“有价无市”的怪象。
这时候麻烦更棘手的一头露出来了——春耕。
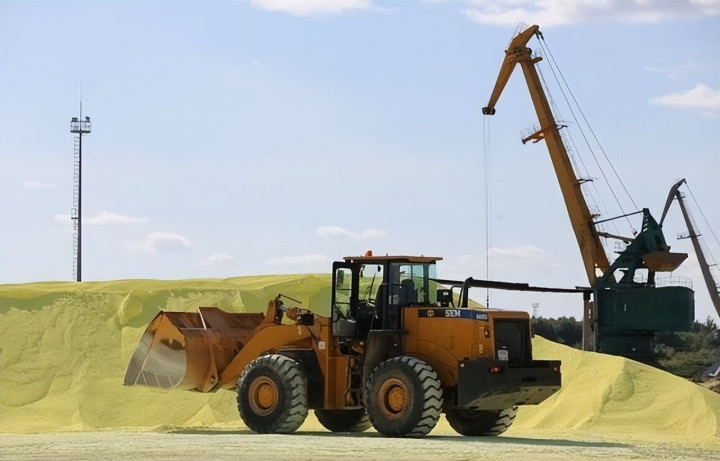
全球六成硫酸最后都变成了磷肥。国内春耕季节的磷肥产量占全年一半左右,一吨磷酸二铵下来要吃掉1.8吨硫酸。饭碗底下的这根线,谁也不敢碰。
于是今年4月10日,商务部和海关总署联合发文,宣布从5月起阶段性暂停普通工业硫酸和冶炼副产硫酸出口,只留下电子级、半导体级高纯品的专项审批通道。政策一落地,国际市场立刻炸锅。
有人觉得奇怪,出口量在总产量里连4%都不到,值当外国这么大动静?
问题在于,硫酸这东西天生不适合远距离贸易。腐蚀性强、单价低、装卸门槛高,全球一年两三亿吨的产量,真正跨国流通的也就两三千万吨。买方顶多备几个礼拜的货,本质上是就近生产、就近消耗的区域性买卖。
也正因为这个特点,谁能填上区域缺口,谁就掐着调节的阀门。中国2025年硫酸总产量约1.28亿吨,占了全球四成,出口量四百六十多万吨,同比涨了七成多。放在东亚、东南亚、南美矿业带、非洲铜钴走廊之间,它就是那个最关键的活口。
阀门一关,最先叫苦的是智利。
这个全球头号产铜国,两成铜产量走的是湿法工艺,靠硫酸把低品位氧化矿里的铜浸出来。一吨阴极铜要三吨酸,而智利每年从中国进的酸超过一百万吨。国际船讯平台Kpler数据显示,中国货源占智利进口来源的近四成。中国这边一停,智利本地酸价一个月就跳了44%。
力拓的首席商务官在业内会议上直言,智利是全球对进口硫酸依赖最深的国家。艾芬豪矿业的联席董事长弗里德兰也放出话来——4月中旬,一些铜生产商手里的酸库存已经掉到不足30天。
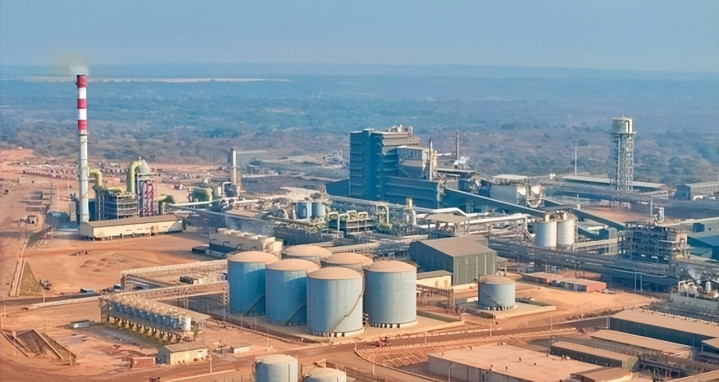
刚果(金)、印尼那边也不好过。彭博的报道里提到,非洲铜钴项目的到厂酸价一度冲到每吨1500美元。印尼HPAL工艺搞湿法炼镍的项目,原料同样吃紧。
有意思的是,这场风波把印度推到了前台。Kpler跟踪到,印度炼油厂的副产硫酸开始批量运往巴西和智利,这在过去两年里是头一回。市场自己在找绕行的路,但绕过中国这个大节点,成本要贵不少。
回过头看9月这船启航的3.2万吨,它到底意味着什么?
彭博把它解读为出口暂停政策松动的信号。这个判断有道理,但也只对了一半。真正的看点是,中国有能力根据国内春耕、高端制造需求和外贸履约,一档一档地拨节奏——什么时候停、停多久、先放哪一批、放给谁。这种精细分拣的能力,才是硬功夫。
很多人对“中国制造”的印象,还停在手机、电动车、光伏板这些光鲜的终端货上。真让这套体系立得住的,反倒是硫酸、烧碱、纯碱、磷肥这类又重又脏又不值钱的大路品。
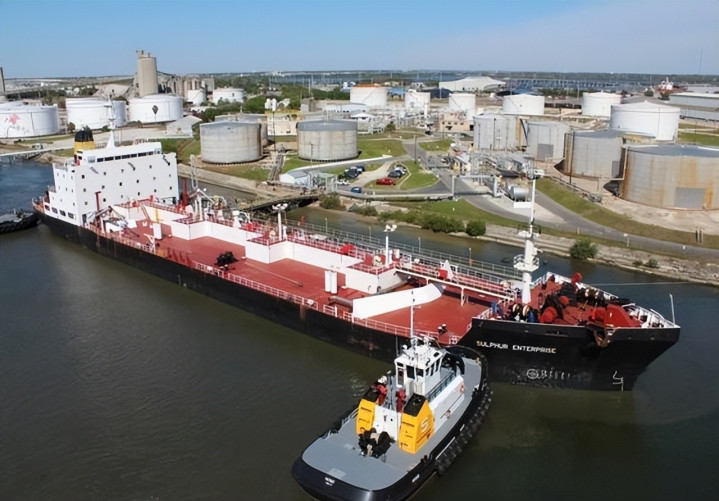
化学反应式高中就学过,可要做到百万吨级连续稳定生产,是完全另一回事。催化剂、耐腐蚀设备、废热回收、尾气脱硫、危化港口装卸、专用槽船——每一环都是几十年磨出来的家底。
发达国家早就把这类高耗能、高监管的重化工往外挪;新兴市场国家要么缺电、要么缺装备、要么缺环保配套、要么缺下游。能把原料、能源、生产、物流、港口、农业保供、外贸调控整套串起来的,眼下就中国一家。
一艘船装的3.2万吨,说破天也就是产业链上一朵小浪花。可外媒盯得这么紧,说到底盯的不是船,是船背后那张网——由酸碱盐、冶炼、化肥、电力、港口织成的工业底座。你可以搬走一条生产线,可以外包一批零部件,但把上亿吨的基础化工产能整体搬走,等于要在别处从头再走一遍工业化。
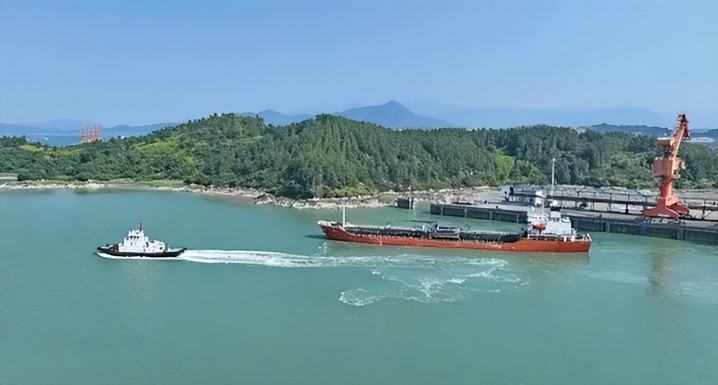
这才是那艘货轮真正的分量。
七星配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯